La discusión planteada por la Dirección Nacional de Ingresos Tributarios (DNIT) sobre aplicar un IVA del 5% a la tirzepatida deja una pregunta que merece una respuesta clara: ¿estamos ante una necesidad de control fiscal o simplemente ante la búsqueda de una nueva fuente de recaudación porque el medicamento se convirtió en un éxito comercial?
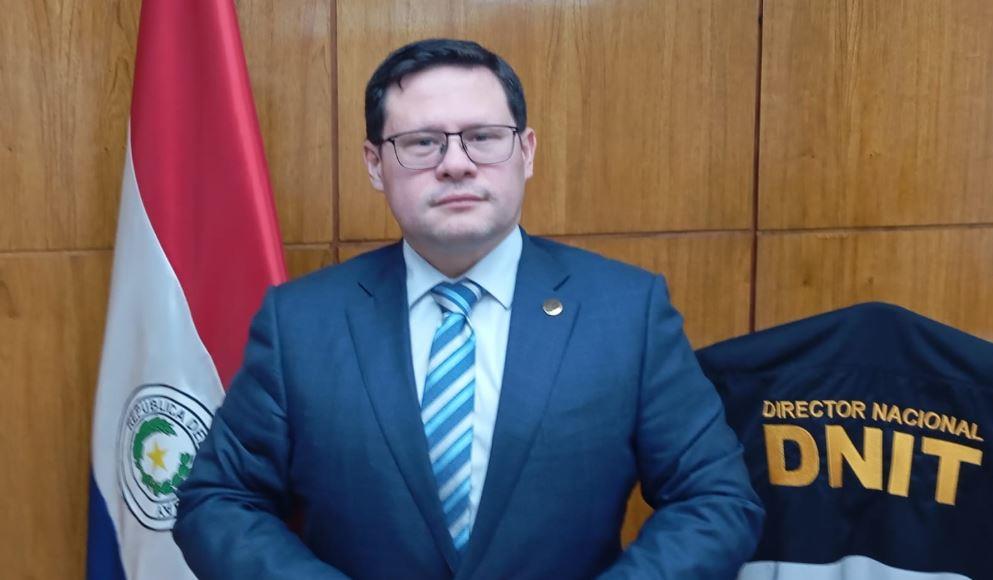
El propio titular de la DNIT, Óscar Orué, justificó el análisis señalando el enorme movimiento económico generado por la tirzepatida y estimó que un eventual impuesto podría aportar entre USD 20 y 30 millones adicionales al Estado.
El problema es que la tirzepatida no dejó de ser un medicamento porque aumentó su demanda.
La Ley 6380/2019 establece expresamente la exoneración del IVA para los medicamentos registrados como tales ante el Ministerio de Salud.
Entonces, si existen problemas de contrabando, informalidad, falsificación o comercialización irregular, que se controle y se fiscalice. Para eso existe precisamente la autoridad tributaria y aduanera.
Lo que resulta cuestionable es utilizar el tamaño de un mercado como argumento para cambiar su tratamiento fiscal.
Porque el mensaje que transmite esta lógica es preocupante: si una actividad crece, mueve dinero y tiene éxito, el Estado encuentra rápidamente una manera de cobrarle más.
Y en este caso estamos hablando de un medicamento.
La situación se vuelve todavía más delicada cuando el propio argumento oficial reconoce que el objetivo es generar más ingresos. Si la DNIT calcula cuánto puede recaudar antes de demostrar cuál será el impacto sobre el precio y el acceso de los pacientes, la discusión deja de ser principalmente sanitaria y pasa a ser recaudatoria.
La tirzepatida no debería pagar un impuesto simplemente porque tuvo éxito.
Si el problema es el contrabando, combátase el contrabando.
Si el problema es la informalidad, combátase la informalidad.
Si el problema es la evasión, fiscalícese.
Pero que no se castigue tributariamente el éxito de un medicamento para solucionar problemas que son, en esencia, de control estatal.
El Estado puede tener necesidad de recaudar. Lo que también tiene es la obligación de demostrar que cada nuevo impuesto está justificado y que no termina trasladando el costo de su ineficiencia fiscal al ciudadano.